
Seguridad Social en Chile: Resumen para Empleadores – Reforma Previsional y Normativa Laboral
Este artículo resume los cambios normativos y noticias más relevantes en materia de seguridad social en Chile durante la última semana y los próximos meses, con foco en las obligaciones y costos que enfrentan los empleadores.
-
Aumento de la cotización de cargo del empleador
Desde las remuneraciones de agosto de 2026 (pagadas y declaradas en septiembre), la cotización adicional de cargo del empleador establecida por la Reforma Previsional (Ley N° 21.735) subió de 1% a 3,5% de la remuneración imponible. Con esto, la cotización previsional total pasa a 13,5% mensual. El incremento no genera un descuento adicional al trabajador: el costo es enteramente del empleador.
- 0,1% → cuenta de capitalización individual (AFP), vigente desde agosto de 2025.
- 0,9% → nueva Cotización con Rentabilidad Protegida (CRP).
- 2,5% → Seguro Social Previsional (incluye el Seguro de Invalidez y Sobrevivencia, SIS, ahora recaudado por el IPS).
-
Nueva cotización: Cotización con Rentabilidad Protegida (CRP)
Es un mecanismo con garantía estatal que protege parte del ahorro previsional frente a los vaivenes del mercado. A partir de agosto de 2026 el empleador aporta 0,9% (subirá a 1,5% en agosto de 2027). Cada aporte genera un Bono de Seguridad Previsional (BSP) a nombre del trabajador. El Consejo del FAPP acordó que, de forma excepcional, todos los BSP emitidos entre agosto y diciembre de 2026 se paguen directamente, sin canjearse aún por Bono Amortizable.
-
Dónde y cómo declarar
Todo se sigue pagando a través de Previred, con los mismos plazos habituales. Es clave que empresas y contadores actualicen sus sistemas de remuneraciones antes de procesar la nómina de agosto.
-
Régimen de Inversión de los Fondos Generacionales: ya fue publicado
La Superintendencia de Pensiones publicó el 1 de septiembre de 2026 (Resolución Exenta N° 1195) el Régimen de Inversión definitivo de los Fondos Generacionales, que reemplazará al actual sistema de multifondos (A-E) por 10 fondos generacionales asignados según año de nacimiento. La norma final flexibilizó algunos puntos de la propuesta puesta en consulta en julio, ampliando las bandas de desviación permitidas y los límites para activos alternativos.
- Vigencia: los Fondos Generacionales comenzarán a operar el 1 de abril de 2027; hasta el 31 de marzo de 2027 continúan los multifondos actuales.
- Período de transición: 36 meses para que las AFP ajusten gradualmente sus carteras al nuevo esquema.
-
Subsidios vigentes para empleadores
Subsidio a la Contratación (línea de Activación Laboral, SENCE / Mintrab)
- Se paga directamente a la empresa (no al trabajador).
- Máximo 200 subsidios por empresa durante la vigencia del programa.
- Aplica a contratos desde el 15 de julio de 2026, trabajadores sin cotizaciones en los 3 meses previos, remuneración bruta ≤ 3 Ingresos Mínimos Mensuales.
- Requiere contrato registrado en la Plataforma Electrónica de la Dirección del Trabajo.
- Se paga hasta diciembre de 2026 (postulaciones de julio/agosto acceden hasta 4 pagos).
-
Cambios normativos laborales recientes
- Ley N° 21.828 (D.O. 23-07-2026): incorpora al Código del Trabajo un nuevo capítulo sobre medidas para la inclusión laboral de mujeres en las empresas.
- Ley N° 21.822 (D.O. 1-06-2026): Ley Integral de las Personas Mayores, con implicancias en el ámbito laboral y de seguridad social.
- Dictamen DT sobre trabajadores de plataformas digitales (Ley N° 21.431): la Dirección del Trabajo emitió un dictamen que precisa las obligaciones del empleador respecto de capacitación en seguridad y salud, el seguro de daños a los bienes del trabajador (cobertura mínima de 50 UTM anuales) y el cálculo de indemnizaciones legales para repartidores y conductores de plataformas.
- Alerta sanitaria por hantavirus: la DT recordó a los empleadores, entre Atacama y Magallanes, su obligación conforme al artículo 184 del Código del Trabajo de proteger eficazmente la vida y salud de los trabajadores mientras se mantenga la alerta.
-
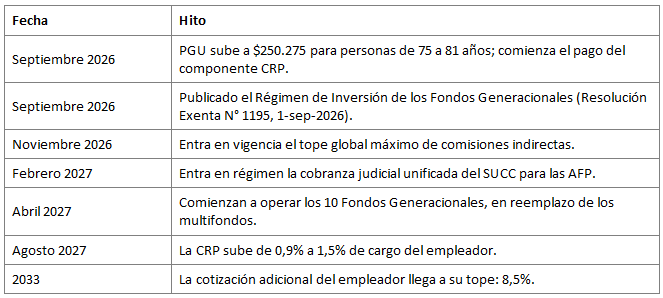
Próximos hitos del calendario de la reforma

-
Cómo calcular el costo laboral por trabajador
El costo laboral total mensual de un trabajador para el empleador no es solo el sueldo bruto (remuneración imponible): incluye además todas las cotizaciones y seguros de cargo del empleador. Con el aumento de agosto de 2026, la fórmula general es la siguiente:
Costo laboral total = Remuneración imponible + Cotización adicional Reforma Previsional (3,5%) + Seguro de Cesantía empleador (2,4% o 3%) + Seguro Ley N° 16.744 (accidentes del trabajo, tasa variable) + otros beneficios contractuales (gratificación, bonos, etc.)
8.1 Componentes de cargo del empleador
- Cotización adicional Reforma Previsional (Ley N° 21.735): 3,5% de la remuneración imponible, desde agosto de 2026 (ver punto 1).
- Seguro de Cesantía (AFC), aporte del empleador: 2,4% en contratos indefinidos, o 3% en contratos a plazo fijo/por obra (de ese 3%, 2,8% va al Fondo de Cesantía Individual y 0,2% al Fondo de Cesantía Solidario).
- Seguro de Accidentes del Trabajo y Enfermedades Profesionales (Ley N° 16.744): tasa base de 0,90% más una tasa adicional diferenciada según el riesgo de la actividad y la siniestralidad de la empresa (puede sumar entre 0% y un máximo de 3,4% adicional, definida por la mutualidad de seguridad correspondiente).
- Otros beneficios que aumentan el costo total (no son cotizaciones de seguridad social pero se suelen incluir en el costo de contratación): gratificación legal (25% de lo devengado, con tope de 4,75 Ingresos Mínimos Mensuales al año), aporte SENCE (1% de la remuneración imponible, recuperable vía franquicia tributaria de capacitación), seguro complementario de salud u otros beneficios pactados.
8.2 Ejemplo de cálculo (remuneración imponible: $800.000, contrato indefinido)

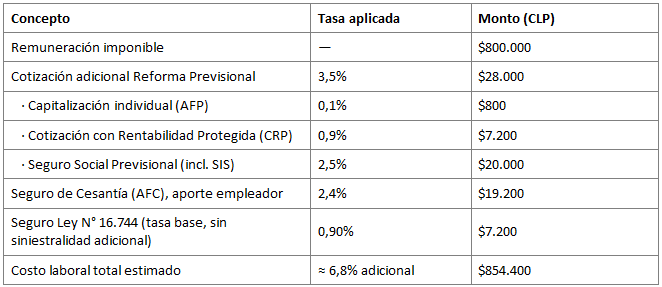
Nota: la tasa de la Ley N° 16.744 varía según la mutualidad y el nivel de riesgo/siniestralidad de cada empresa, por lo que el monto real puede ser mayor. El ejemplo no incluye gratificación legal, aporte SENCE ni beneficios contractuales adicionales, que deben sumarse según cada caso.
8.3 Pasos prácticos para calcular el costo por trabajador
- Define la remuneración imponible (sueldo bruto, con tope imponible vigente de 87,8 UF aprox., sujeto a reajuste anual).
- Aplica el 3,5% de cotización adicional Reforma Previsional (sube gradualmente cada año hasta 8,5% en 2033).
- Aplica el 2,4% (o 3%) de Seguro de Cesantía según el tipo de contrato.
- Aplica la tasa de tu mutualidad de seguridad (Ley N° 16.744): 0,90% base + tasa diferenciada por siniestralidad.
- Suma la gratificación legal si corresponde, y cualquier otro beneficio contractual pactado.
- El resultado es el costo laboral total mensual de ese trabajador para la empresa.
Para seguimiento oficial y verificación
- Superintendencia de Pensiones — spensiones.cl
- Subsecretaría de Previsión Social — previsionsocial.gob.cl
- Sistema Único de Cobranza de Cotizaciones — succ.cl
- Dirección del Trabajo — dt.gob.cl
- Chileatiende — chileatiende.gob.cl
Descubre más contenido de interés en DCH
En DCH ponemos a tu disposición una amplia selección de materiales técnicos y especializados que abordan los retos más actuales en la gestión de personas y organizaciones.
Encontrarás recursos diversos, prácticos y de alto valor añadido, diseñados para aportar soluciones y reflexiones de interés tanto para ti como para tu empresa.
Te invitamos a explorar este espacio de conocimiento y seguir enriqueciendo tu visión con contenidos que marcan la diferencia.
El futuro de la gestión de personas pertenece a las organizaciones que entienden que la tecnología ejecuta la operativa para que los líderes puedan dedicarse a lo verdaderamente insustituible: potenciar el talento y la estrategia.
¡Comparte esta noticia! Elige tu plataforma.
Artículos relacionados
Seguridad Social en Chile: Resumen para Empleadores – Reforma Previsional y Normativa Laboral
Este artículo resume los cambios normativos y noticias más relevantes en materia de seguridad social en Chile durante la última semana y los próximos meses, con foco en las obligaciones y costos que enfrentan los empleadores.
-
Aumento de la cotización de cargo del empleador
Desde las remuneraciones de agosto de 2026 (pagadas y declaradas en septiembre), la cotización adicional de cargo del empleador establecida por la Reforma Previsional (Ley N° 21.735) subió de 1% a 3,5% de la remuneración imponible. Con esto, la cotización previsional total pasa a 13,5% mensual. El incremento no genera un descuento adicional al trabajador: el costo es enteramente del empleador.
- 0,1% → cuenta de capitalización individual (AFP), vigente desde agosto de 2025.
- 0,9% → nueva Cotización con Rentabilidad Protegida (CRP).
- 2,5% → Seguro Social Previsional (incluye el Seguro de Invalidez y Sobrevivencia, SIS, ahora recaudado por el IPS).
-
Nueva cotización: Cotización con Rentabilidad Protegida (CRP)
Es un mecanismo con garantía estatal que protege parte del ahorro previsional frente a los vaivenes del mercado. A partir de agosto de 2026 el empleador aporta 0,9% (subirá a 1,5% en agosto de 2027). Cada aporte genera un Bono de Seguridad Previsional (BSP) a nombre del trabajador. El Consejo del FAPP acordó que, de forma excepcional, todos los BSP emitidos entre agosto y diciembre de 2026 se paguen directamente, sin canjearse aún por Bono Amortizable.
-
Dónde y cómo declarar
Todo se sigue pagando a través de Previred, con los mismos plazos habituales. Es clave que empresas y contadores actualicen sus sistemas de remuneraciones antes de procesar la nómina de agosto.
-
Régimen de Inversión de los Fondos Generacionales: ya fue publicado
La Superintendencia de Pensiones publicó el 1 de septiembre de 2026 (Resolución Exenta N° 1195) el Régimen de Inversión definitivo de los Fondos Generacionales, que reemplazará al actual sistema de multifondos (A-E) por 10 fondos generacionales asignados según año de nacimiento. La norma final flexibilizó algunos puntos de la propuesta puesta en consulta en julio, ampliando las bandas de desviación permitidas y los límites para activos alternativos.
- Vigencia: los Fondos Generacionales comenzarán a operar el 1 de abril de 2027; hasta el 31 de marzo de 2027 continúan los multifondos actuales.
- Período de transición: 36 meses para que las AFP ajusten gradualmente sus carteras al nuevo esquema.
-
Subsidios vigentes para empleadores
Subsidio a la Contratación (línea de Activación Laboral, SENCE / Mintrab)
- Se paga directamente a la empresa (no al trabajador).
- Máximo 200 subsidios por empresa durante la vigencia del programa.
- Aplica a contratos desde el 15 de julio de 2026, trabajadores sin cotizaciones en los 3 meses previos, remuneración bruta ≤ 3 Ingresos Mínimos Mensuales.
- Requiere contrato registrado en la Plataforma Electrónica de la Dirección del Trabajo.
- Se paga hasta diciembre de 2026 (postulaciones de julio/agosto acceden hasta 4 pagos).
-
Cambios normativos laborales recientes
- Ley N° 21.828 (D.O. 23-07-2026): incorpora al Código del Trabajo un nuevo capítulo sobre medidas para la inclusión laboral de mujeres en las empresas.
- Ley N° 21.822 (D.O. 1-06-2026): Ley Integral de las Personas Mayores, con implicancias en el ámbito laboral y de seguridad social.
- Dictamen DT sobre trabajadores de plataformas digitales (Ley N° 21.431): la Dirección del Trabajo emitió un dictamen que precisa las obligaciones del empleador respecto de capacitación en seguridad y salud, el seguro de daños a los bienes del trabajador (cobertura mínima de 50 UTM anuales) y el cálculo de indemnizaciones legales para repartidores y conductores de plataformas.
- Alerta sanitaria por hantavirus: la DT recordó a los empleadores, entre Atacama y Magallanes, su obligación conforme al artículo 184 del Código del Trabajo de proteger eficazmente la vida y salud de los trabajadores mientras se mantenga la alerta.
-
Próximos hitos del calendario de la reforma
-
Cómo calcular el costo laboral por trabajador
El costo laboral total mensual de un trabajador para el empleador no es solo el sueldo bruto (remuneración imponible): incluye además todas las cotizaciones y seguros de cargo del empleador. Con el aumento de agosto de 2026, la fórmula general es la siguiente:
Costo laboral total = Remuneración imponible + Cotización adicional Reforma Previsional (3,5%) + Seguro de Cesantía empleador (2,4% o 3%) + Seguro Ley N° 16.744 (accidentes del trabajo, tasa variable) + otros beneficios contractuales (gratificación, bonos, etc.)
8.1 Componentes de cargo del empleador
- Cotización adicional Reforma Previsional (Ley N° 21.735): 3,5% de la remuneración imponible, desde agosto de 2026 (ver punto 1).
- Seguro de Cesantía (AFC), aporte del empleador: 2,4% en contratos indefinidos, o 3% en contratos a plazo fijo/por obra (de ese 3%, 2,8% va al Fondo de Cesantía Individual y 0,2% al Fondo de Cesantía Solidario).
- Seguro de Accidentes del Trabajo y Enfermedades Profesionales (Ley N° 16.744): tasa base de 0,90% más una tasa adicional diferenciada según el riesgo de la actividad y la siniestralidad de la empresa (puede sumar entre 0% y un máximo de 3,4% adicional, definida por la mutualidad de seguridad correspondiente).
- Otros beneficios que aumentan el costo total (no son cotizaciones de seguridad social pero se suelen incluir en el costo de contratación): gratificación legal (25% de lo devengado, con tope de 4,75 Ingresos Mínimos Mensuales al año), aporte SENCE (1% de la remuneración imponible, recuperable vía franquicia tributaria de capacitación), seguro complementario de salud u otros beneficios pactados.
8.2 Ejemplo de cálculo (remuneración imponible: $800.000, contrato indefinido)
Nota: la tasa de la Ley N° 16.744 varía según la mutualidad y el nivel de riesgo/siniestralidad de cada empresa, por lo que el monto real puede ser mayor. El ejemplo no incluye gratificación legal, aporte SENCE ni beneficios contractuales adicionales, que deben sumarse según cada caso.
8.3 Pasos prácticos para calcular el costo por trabajador
- Define la remuneración imponible (sueldo bruto, con tope imponible vigente de 87,8 UF aprox., sujeto a reajuste anual).
- Aplica el 3,5% de cotización adicional Reforma Previsional (sube gradualmente cada año hasta 8,5% en 2033).
- Aplica el 2,4% (o 3%) de Seguro de Cesantía según el tipo de contrato.
- Aplica la tasa de tu mutualidad de seguridad (Ley N° 16.744): 0,90% base + tasa diferenciada por siniestralidad.
- Suma la gratificación legal si corresponde, y cualquier otro beneficio contractual pactado.
- El resultado es el costo laboral total mensual de ese trabajador para la empresa.
Para seguimiento oficial y verificación
- Superintendencia de Pensiones — spensiones.cl
- Subsecretaría de Previsión Social — previsionsocial.gob.cl
- Sistema Único de Cobranza de Cotizaciones — succ.cl
- Dirección del Trabajo — dt.gob.cl
- Chileatiende — chileatiende.gob.cl
Descubre más contenido de interés en DCH
En DCH ponemos a tu disposición una amplia selección de materiales técnicos y especializados que abordan los retos más actuales en la gestión de personas y organizaciones.
Encontrarás recursos diversos, prácticos y de alto valor añadido, diseñados para aportar soluciones y reflexiones de interés tanto para ti como para tu empresa.
Te invitamos a explorar este espacio de conocimiento y seguir enriqueciendo tu visión con contenidos que marcan la diferencia.
El futuro de la gestión de personas pertenece a las organizaciones que entienden que la tecnología ejecuta la operativa para que los líderes puedan dedicarse a lo verdaderamente insustituible: potenciar el talento y la estrategia.