
Deuda previsional: crece, se cobra de forma unificada y ya no es solo un tema contable
La deuda por cotizaciones impagas en Chile alcanza niveles récord, el Estado cambió la forma de cobrarla y los efectos para el empleador van mucho más allá de un pasivo en el balance. Este artículo reúne las cifras más recientes, explica cómo funciona hoy la cobranza (SUCC), qué es el Boletín de Infractores y qué normas están en juego, para que cada empresa pueda evaluar su situación y actuar a tiempo.
1. Las cifras: una deuda que crece
Según los estados financieros trimestrales de las siete AFP, informados por Diario Financiero, la deuda por cotizaciones previsionales impagas llegó a US$ 44.270 millones a marzo de 2026. Es un 21% más que un año antes (US$ 36.439 millones) y equivale al 17% del total de los fondos de pensiones.
Lo más relevante para las empresas es su composición. De acuerdo con la Asociación de AFP, el 79% del stock corresponde a intereses, el 19% al recargo en beneficio del afiliado y solo el 2% a deuda reajustada. Dicho de otro modo: una diferencia que no se regulariza a tiempo se multiplica.
Otras cifras del mismo reporte ayudan a dimensionar el problema:
- Las AFP mantienen cerca de 1,5 millones de demandas vigentes para cobrar la deuda más antigua, que concentra el 90% del total. El 38% de esos casos involucra a empleadores inubicables.
- Solo el 10% de la deuda tiene menos de un año de antigüedad.
- Históricamente, las AFP han iniciado más de tres millones de juicios y recuperado US$ 1.479 millones.
- Según el último Informe Anual de Deuda Previsional de la Superintendencia de Pensiones, 2.465.344 afiliados tienen al menos una cotización declarada y no pagada por su empleador.
El nuevo sistema de cobranza ya entrega sus primeras cifras. Según su gerente general, en declaraciones divulgadas a inicios de agosto de 2026, la deuda declarada y no pagada de mayo de 2026 sumó $ 22.700 millones, con 25.000 empleadores morosos y 300.000 trabajadores afectados. Al primer mes ya se había recuperado cerca del 40%, y se proyecta llegar al 80%–85% en cuatro meses.
2. Cómo nace una deuda previsional: DNP y DNPA
El empleador retiene las cotizaciones de sus trabajadores y debe declararlas y pagarlas dentro de los primeros días del mes siguiente (con el calendario que cada año publica PreviRed para el pago electrónico). La deuda aparece de dos maneras principales:
- Declaración y No Pago (DNP): el empleador declara las cotizaciones, pero no las paga. Declarar no reemplaza pagar: desde el día siguiente al vencimiento la deuda se reajusta y devenga interés penal.
- Declaración y No Pago Automática (DNPA): el empleador no declara ni paga, y tampoco registra un movimiento de personal que respalde el no pago (por ejemplo, el término de la relación laboral).
La DNPA no es una figura nueva. Nació con la Reforma Previsional de 2008 (Ley N° 20.255), que incorporó el artículo 22 d) a la Ley N° 17.322. Esa norma establece que, si las cotizaciones no se declaran ni se pagan en plazo, el empleador tiene hasta el último día hábil del mes subsiguiente al vencimiento para acreditar ante la institución previsional el término o la suspensión de la relación laboral. Si no lo hace, se presume que las cotizaciones están declaradas y no pagadas. Esa presunción rige para efectos de la Ley N° 17.322 y es la base de la cobranza actual.
El empleador puede acreditar el término o la suspensión mediante los instrumentos que la normativa admite (por ejemplo, actas de fiscalización de la Inspección del Trabajo o documentos de término de la relación laboral debidamente timbrados) o registrando el movimiento de personal en la plataforma de declaración y pago.
3. El Sistema Único de Cobranza de Cotizaciones (SUCC)
Creado por la Reforma de Pensiones (Ley N° 21.735), el SUCC centraliza y unifica la cobranza de cotizaciones impagas. Antes, cada AFP cobraba por separado; ahora las AFP y el Instituto de Previsión Social (IPS) actúan de forma coordinada, bajo la regulación y fiscalización de la Superintendencia de Pensiones, con una sociedad de apoyo al giro (SUCC S.A.) que administra el sistema.
Cómo funciona, paso a paso
- Inicio del sistema: el 1 de junio de 2026 (con cobranza prejudicial de AFP e IPS y cobranza judicial del IPS). Se aplica a las cotizaciones devengadas desde el período de mayo de 2026.
- Cobranza prejudicial a cargo de la Tesorería General de la República (TGR): la TGR contacta al empleador por correo electrónico, SMS, ejecutivos telefónicos y un bot especializado para que regularice voluntariamente. La cobranza prejudicial comenzó en junio de 2026.
- Plazos de la etapa prejudicial: hasta 270 días para las DNP y hasta 720 días para las DNPA, que requieren validaciones adicionales.
- Cobranza judicial unificada: si la deuda no se paga, se agrupan todas las cotizaciones impagas atribuibles al empleador en una sola demanda, independiente de si corresponden a una AFP o al IPS. La cobranza judicial unificada parte en febrero de 2027.
El mensaje de fondo es claro: hoy el empleador tiene un espacio para regularizar antes de llegar a tribunales, pero ese espacio es acotado y la deuda sigue generando reajustes e intereses mientras tanto.
Si la TGR le informa una deuda por DNPA, el aviso detalla que corresponde a trabajadores que mantienen o mantuvieron relación laboral con la empresa y que no tienen un movimiento de personal que respalde el no pago. Es posible solicitar el detalle de períodos, trabajadores y montos, y corroborar que la comunicación provenga de un canal oficial antes de entregar información o realizar un pago.
4. El Boletín de Infractores a la Legislación Laboral y Previsional
El Boletín es elaborado y publicado por la Dirección del Trabajo, sobre la base de la información que proporcionan entidades previsionales públicas y privadas respecto de las deudas de los empleadores por incumplimiento de sus obligaciones previsionales.
Según el Compendio de la Superintendencia de Seguridad Social:
- Las Cajas de Compensación informan trimestralmente (con cierre de recepción los días 30 de enero, abril, julio y octubre) las deudas vigentes de más de cuatro meses de antigüedad.
- Los montos informados son valores nominales, es decir, no incluyen intereses, reajustes ni multas.
- La publicación se realiza a través de DICOM, dentro de la primera quincena de los meses siguientes.
Pueden figurar quienes declararon y no pagaron cotizaciones y quienes aparecen en un acta de fiscalización de la Dirección del Trabajo por cotizaciones impagas. Para los empleadores personas naturales, la Superintendencia de Pensiones instruyó informar solo la mora que no exceda cinco años desde que se hizo exigible.
Para salir del Boletín, la Dirección del Trabajo exige acreditar el pago, o la extinción de la deuda por otro modo, con sus reajustes e intereses. Si el pago se hizo antes de la publicación, la entidad previsional puede aclarar la situación para evitar el registro.
Por qué importa más de lo que parece: el Boletín se usa como fuente oficial en el Estado. ChileCompra lo utiliza para calcular la habilidad de los proveedores, y las instituciones financieras y comerciales pueden consultarlo al evaluar contratos y créditos.
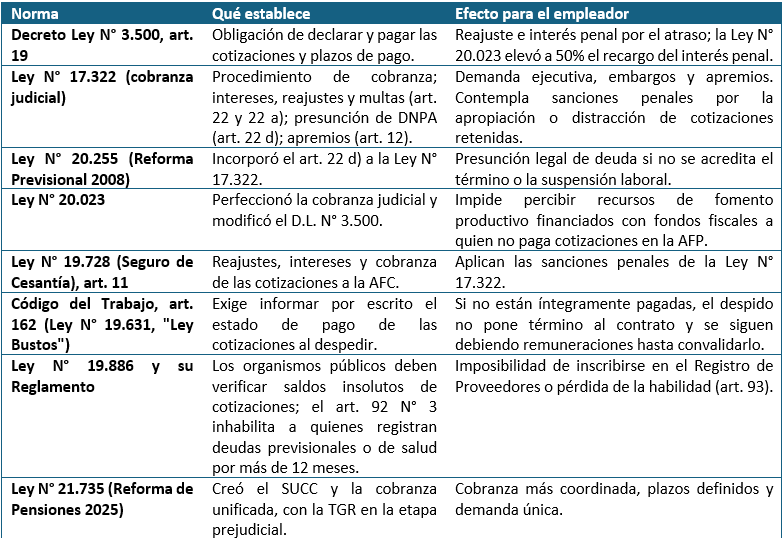
5. El marco normativo en una mirada
6. Consecuencias concretas para la empresa
Financieras. La deuda se reajusta y devenga interés penal desde el día siguiente al vencimiento. Como muestra el stock de deuda, los intereses terminan siendo la mayor parte del monto. A esto se suman multas y costas de cobranza.
Judiciales. Si la deuda no se regulariza, la demanda unificada puede derivar en embargos y apremios. La ley contempla incluso el arresto del empleador que no consigna las sumas descontadas, aunque su aplicación ha sido objeto de revisión judicial y constitucional. La apropiación o distracción de cotizaciones retenidas tiene sanción penal.
Laborales. Con la Ley Bustos, despedir sin tener las cotizaciones pagadas íntegramente no pone término al contrato. El empleador debe seguir pagando remuneraciones hasta convalidar el despido, pagando la deuda y comunicándolo al trabajador. Es un riesgo especialmente costoso cuando hay deudas históricas sin conciliar.
Acceso a beneficios del Estado. La deuda previsional impide recibir recursos de fomento productivo financiados con fondos fiscales. Además, estar al día es un requisito para acceder al Subsidio Unificado al Empleo (SUE), vigente desde el 1 de octubre de 2026 (reemplaza al SEJ, al BTM y al SPT). El subsidio llega hasta el 20% de la remuneración bruta mensual de la persona contratada (aporte a la empresa) y hasta el 10% de la renta bruta para el trabajador dependiente, por hasta 12 meses (15 meses para personas con discapacidad y micro y pequeñas empresas). Según la información difundida, el monto máximo combinado es de $ 185.000 mensuales. Entre los requisitos de la empresa figura tener al día las cotizaciones previsionales, pagadas dentro del plazo legal.
Comerciales y reputacionales. La inclusión en el Boletín, difundido a través de DICOM, dificulta contratos, créditos y licitaciones. En el sistema de compras públicas, una deuda previsional de más de 12 meses inhabilita al proveedor.
Para los trabajadores. La mora se traduce en cotizaciones que no llegan a sus cuentas, con efectos en sus pensiones y en la cobertura del seguro de cesantía. Esto hace que el cumplimiento sea también un tema de responsabilidad hacia las personas.
7. Por qué muchas deudas no son una “deuda real”
En la práctica, una parte importante de la mora no nace de la intención de no pagar, sino de errores de proceso:
• Bases imponibles mal calculadas o tasas incorrectas.
• Licencias médicas y permisos sin goce de sueldo mal conciliados.
• Finiquitos y términos de contrato sin registrar como movimiento de personal.
• Información histórica que nunca se cuadró entre la nómina y lo declarado.
La presunción de la DNPA hace que estos descuidos administrativos se transformen en deuda registrada. Por eso, antes de pagar un monto, conviene conocer su origen y distinguir lo que efectivamente se debe de lo que corresponde a un error de registro.
8. Estar al día: una lista de verificación para el empleador
- Declare y pague a tiempo todas las cotizaciones, en todas las instituciones (AFP, salud, AFC, mutual y Caja de Compensación). Declarar sin pagar genera deuda.
- Registre todos los movimientos de personal (ingresos, términos, licencias, permisos sin goce de sueldo) dentro del plazo.
- Concilie cada mes la nómina con lo declarado y pagado.
- Revise su situación previsional en los canales oficiales de las AFP, la AFC, la Superintendencia de Pensiones y el SUCC antes de licitar, postular a un beneficio o desvincular a un trabajador.
- Antes de despedir, verifique que las cotizaciones estén pagadas íntegramente y conserve los comprobantes.
- Si recibe un aviso de cobranza, solicite el detalle, contraste con sus registros y actúe dentro de los plazos de la etapa prejudicial.
- Guarde certificados y respaldos de los pagos y de los movimientos informados.
Fuentes oficiales consultadas
• Superintendencia de Pensiones: Compendio de Normas del Sistema de Pensiones (Libro II, cotizaciones previsionales; deuda declarada y no pagada; Boletín de Infractores) e Informe Anual de Deuda Previsional.
• Superintendencia de Seguridad Social (SUSESO): Compendio de la Ley N° 18.833 (Boletín de Infractores; art. 22 d de la Ley N° 17.322; cobranza de cotizaciones).
• Dirección del Trabajo: Boletín de Infractores a la Legislación Laboral y Previsional; dictámenes y material sobre la Ley N° 19.631 (art. 162 del Código del Trabajo).
• Tesorería General de la República y Sistema Único de Cobranza de Cotizaciones: comunicados de inicio de la cobranza prejudicial.
• ChileAtiende: ficha del Sistema Único de Cobranza de Cotizaciones.
• ChileCompra (Dirección de Compras y Contratación Pública): inhabilidad por deudas previsionales y Boletín de Infractores.
• Textos legales: Decreto Ley N° 3.500; Leyes N° 17.322, N° 19.631, N° 19.728, N° 19.886, N° 20.023, N° 20.255, N° 21.735 y N° 21.808; Código del Trabajo.
• Cifras de mercado: Diario Financiero, con base en los estados financieros trimestrales de las AFP, y la Asociación de AFP.
Este artículo tiene carácter informativo y no reemplaza la asesoría legal para casos particulares. Las cifras corresponden a la última información pública disponible al 5 de noviembre de 2026.
Escrito por: Denisse Muñoz, Human Resources Manager, Fiabilis Chile
Mantente al día con las noticias de DCH
En nuestro espacio de actualidad encontrarás una selección de noticias y novedades que reflejan las últimas tendencias, iniciativas y buenas prácticas en la gestión del Capital Humano.
Un contenido diverso y técnico, pensado para ofrecerte información de valor estratégico tanto para ti como para tu organización.
Te invitamos a seguir leyendo y descubrir más sobre lo que está marcando la agenda del sector.
¡Comparte esta noticia! Elige tu plataforma.
Artículos relacionados
Deuda previsional: crece, se cobra de forma unificada y ya no es solo un tema contable
La deuda por cotizaciones impagas en Chile alcanza niveles récord, el Estado cambió la forma de cobrarla y los efectos para el empleador van mucho más allá de un pasivo en el balance. Este artículo reúne las cifras más recientes, explica cómo funciona hoy la cobranza (SUCC), qué es el Boletín de Infractores y qué normas están en juego, para que cada empresa pueda evaluar su situación y actuar a tiempo.
1. Las cifras: una deuda que crece
Según los estados financieros trimestrales de las siete AFP, informados por Diario Financiero, la deuda por cotizaciones previsionales impagas llegó a US$ 44.270 millones a marzo de 2026. Es un 21% más que un año antes (US$ 36.439 millones) y equivale al 17% del total de los fondos de pensiones.
Lo más relevante para las empresas es su composición. De acuerdo con la Asociación de AFP, el 79% del stock corresponde a intereses, el 19% al recargo en beneficio del afiliado y solo el 2% a deuda reajustada. Dicho de otro modo: una diferencia que no se regulariza a tiempo se multiplica.
Otras cifras del mismo reporte ayudan a dimensionar el problema:
- Las AFP mantienen cerca de 1,5 millones de demandas vigentes para cobrar la deuda más antigua, que concentra el 90% del total. El 38% de esos casos involucra a empleadores inubicables.
- Solo el 10% de la deuda tiene menos de un año de antigüedad.
- Históricamente, las AFP han iniciado más de tres millones de juicios y recuperado US$ 1.479 millones.
- Según el último Informe Anual de Deuda Previsional de la Superintendencia de Pensiones, 2.465.344 afiliados tienen al menos una cotización declarada y no pagada por su empleador.
El nuevo sistema de cobranza ya entrega sus primeras cifras. Según su gerente general, en declaraciones divulgadas a inicios de agosto de 2026, la deuda declarada y no pagada de mayo de 2026 sumó $ 22.700 millones, con 25.000 empleadores morosos y 300.000 trabajadores afectados. Al primer mes ya se había recuperado cerca del 40%, y se proyecta llegar al 80%–85% en cuatro meses.
2. Cómo nace una deuda previsional: DNP y DNPA
El empleador retiene las cotizaciones de sus trabajadores y debe declararlas y pagarlas dentro de los primeros días del mes siguiente (con el calendario que cada año publica PreviRed para el pago electrónico). La deuda aparece de dos maneras principales:
- Declaración y No Pago (DNP): el empleador declara las cotizaciones, pero no las paga. Declarar no reemplaza pagar: desde el día siguiente al vencimiento la deuda se reajusta y devenga interés penal.
- Declaración y No Pago Automática (DNPA): el empleador no declara ni paga, y tampoco registra un movimiento de personal que respalde el no pago (por ejemplo, el término de la relación laboral).
La DNPA no es una figura nueva. Nació con la Reforma Previsional de 2008 (Ley N° 20.255), que incorporó el artículo 22 d) a la Ley N° 17.322. Esa norma establece que, si las cotizaciones no se declaran ni se pagan en plazo, el empleador tiene hasta el último día hábil del mes subsiguiente al vencimiento para acreditar ante la institución previsional el término o la suspensión de la relación laboral. Si no lo hace, se presume que las cotizaciones están declaradas y no pagadas. Esa presunción rige para efectos de la Ley N° 17.322 y es la base de la cobranza actual.
El empleador puede acreditar el término o la suspensión mediante los instrumentos que la normativa admite (por ejemplo, actas de fiscalización de la Inspección del Trabajo o documentos de término de la relación laboral debidamente timbrados) o registrando el movimiento de personal en la plataforma de declaración y pago.
3. El Sistema Único de Cobranza de Cotizaciones (SUCC)
Creado por la Reforma de Pensiones (Ley N° 21.735), el SUCC centraliza y unifica la cobranza de cotizaciones impagas. Antes, cada AFP cobraba por separado; ahora las AFP y el Instituto de Previsión Social (IPS) actúan de forma coordinada, bajo la regulación y fiscalización de la Superintendencia de Pensiones, con una sociedad de apoyo al giro (SUCC S.A.) que administra el sistema.
Cómo funciona, paso a paso
- Inicio del sistema: el 1 de junio de 2026 (con cobranza prejudicial de AFP e IPS y cobranza judicial del IPS). Se aplica a las cotizaciones devengadas desde el período de mayo de 2026.
- Cobranza prejudicial a cargo de la Tesorería General de la República (TGR): la TGR contacta al empleador por correo electrónico, SMS, ejecutivos telefónicos y un bot especializado para que regularice voluntariamente. La cobranza prejudicial comenzó en junio de 2026.
- Plazos de la etapa prejudicial: hasta 270 días para las DNP y hasta 720 días para las DNPA, que requieren validaciones adicionales.
- Cobranza judicial unificada: si la deuda no se paga, se agrupan todas las cotizaciones impagas atribuibles al empleador en una sola demanda, independiente de si corresponden a una AFP o al IPS. La cobranza judicial unificada parte en febrero de 2027.
El mensaje de fondo es claro: hoy el empleador tiene un espacio para regularizar antes de llegar a tribunales, pero ese espacio es acotado y la deuda sigue generando reajustes e intereses mientras tanto.
Si la TGR le informa una deuda por DNPA, el aviso detalla que corresponde a trabajadores que mantienen o mantuvieron relación laboral con la empresa y que no tienen un movimiento de personal que respalde el no pago. Es posible solicitar el detalle de períodos, trabajadores y montos, y corroborar que la comunicación provenga de un canal oficial antes de entregar información o realizar un pago.
4. El Boletín de Infractores a la Legislación Laboral y Previsional
El Boletín es elaborado y publicado por la Dirección del Trabajo, sobre la base de la información que proporcionan entidades previsionales públicas y privadas respecto de las deudas de los empleadores por incumplimiento de sus obligaciones previsionales.
Según el Compendio de la Superintendencia de Seguridad Social:
- Las Cajas de Compensación informan trimestralmente (con cierre de recepción los días 30 de enero, abril, julio y octubre) las deudas vigentes de más de cuatro meses de antigüedad.
- Los montos informados son valores nominales, es decir, no incluyen intereses, reajustes ni multas.
- La publicación se realiza a través de DICOM, dentro de la primera quincena de los meses siguientes.
Pueden figurar quienes declararon y no pagaron cotizaciones y quienes aparecen en un acta de fiscalización de la Dirección del Trabajo por cotizaciones impagas. Para los empleadores personas naturales, la Superintendencia de Pensiones instruyó informar solo la mora que no exceda cinco años desde que se hizo exigible.
Para salir del Boletín, la Dirección del Trabajo exige acreditar el pago, o la extinción de la deuda por otro modo, con sus reajustes e intereses. Si el pago se hizo antes de la publicación, la entidad previsional puede aclarar la situación para evitar el registro.
Por qué importa más de lo que parece: el Boletín se usa como fuente oficial en el Estado. ChileCompra lo utiliza para calcular la habilidad de los proveedores, y las instituciones financieras y comerciales pueden consultarlo al evaluar contratos y créditos.
5. El marco normativo en una mirada
6. Consecuencias concretas para la empresa
Financieras. La deuda se reajusta y devenga interés penal desde el día siguiente al vencimiento. Como muestra el stock de deuda, los intereses terminan siendo la mayor parte del monto. A esto se suman multas y costas de cobranza.
Judiciales. Si la deuda no se regulariza, la demanda unificada puede derivar en embargos y apremios. La ley contempla incluso el arresto del empleador que no consigna las sumas descontadas, aunque su aplicación ha sido objeto de revisión judicial y constitucional. La apropiación o distracción de cotizaciones retenidas tiene sanción penal.
Laborales. Con la Ley Bustos, despedir sin tener las cotizaciones pagadas íntegramente no pone término al contrato. El empleador debe seguir pagando remuneraciones hasta convalidar el despido, pagando la deuda y comunicándolo al trabajador. Es un riesgo especialmente costoso cuando hay deudas históricas sin conciliar.
Acceso a beneficios del Estado. La deuda previsional impide recibir recursos de fomento productivo financiados con fondos fiscales. Además, estar al día es un requisito para acceder al Subsidio Unificado al Empleo (SUE), vigente desde el 1 de octubre de 2026 (reemplaza al SEJ, al BTM y al SPT). El subsidio llega hasta el 20% de la remuneración bruta mensual de la persona contratada (aporte a la empresa) y hasta el 10% de la renta bruta para el trabajador dependiente, por hasta 12 meses (15 meses para personas con discapacidad y micro y pequeñas empresas). Según la información difundida, el monto máximo combinado es de $ 185.000 mensuales. Entre los requisitos de la empresa figura tener al día las cotizaciones previsionales, pagadas dentro del plazo legal.
Comerciales y reputacionales. La inclusión en el Boletín, difundido a través de DICOM, dificulta contratos, créditos y licitaciones. En el sistema de compras públicas, una deuda previsional de más de 12 meses inhabilita al proveedor.
Para los trabajadores. La mora se traduce en cotizaciones que no llegan a sus cuentas, con efectos en sus pensiones y en la cobertura del seguro de cesantía. Esto hace que el cumplimiento sea también un tema de responsabilidad hacia las personas.
7. Por qué muchas deudas no son una “deuda real”
En la práctica, una parte importante de la mora no nace de la intención de no pagar, sino de errores de proceso:
• Bases imponibles mal calculadas o tasas incorrectas.
• Licencias médicas y permisos sin goce de sueldo mal conciliados.
• Finiquitos y términos de contrato sin registrar como movimiento de personal.
• Información histórica que nunca se cuadró entre la nómina y lo declarado.
La presunción de la DNPA hace que estos descuidos administrativos se transformen en deuda registrada. Por eso, antes de pagar un monto, conviene conocer su origen y distinguir lo que efectivamente se debe de lo que corresponde a un error de registro.
8. Estar al día: una lista de verificación para el empleador
- Declare y pague a tiempo todas las cotizaciones, en todas las instituciones (AFP, salud, AFC, mutual y Caja de Compensación). Declarar sin pagar genera deuda.
- Registre todos los movimientos de personal (ingresos, términos, licencias, permisos sin goce de sueldo) dentro del plazo.
- Concilie cada mes la nómina con lo declarado y pagado.
- Revise su situación previsional en los canales oficiales de las AFP, la AFC, la Superintendencia de Pensiones y el SUCC antes de licitar, postular a un beneficio o desvincular a un trabajador.
- Antes de despedir, verifique que las cotizaciones estén pagadas íntegramente y conserve los comprobantes.
- Si recibe un aviso de cobranza, solicite el detalle, contraste con sus registros y actúe dentro de los plazos de la etapa prejudicial.
- Guarde certificados y respaldos de los pagos y de los movimientos informados.
Fuentes oficiales consultadas
• Superintendencia de Pensiones: Compendio de Normas del Sistema de Pensiones (Libro II, cotizaciones previsionales; deuda declarada y no pagada; Boletín de Infractores) e Informe Anual de Deuda Previsional.
• Superintendencia de Seguridad Social (SUSESO): Compendio de la Ley N° 18.833 (Boletín de Infractores; art. 22 d de la Ley N° 17.322; cobranza de cotizaciones).
• Dirección del Trabajo: Boletín de Infractores a la Legislación Laboral y Previsional; dictámenes y material sobre la Ley N° 19.631 (art. 162 del Código del Trabajo).
• Tesorería General de la República y Sistema Único de Cobranza de Cotizaciones: comunicados de inicio de la cobranza prejudicial.
• ChileAtiende: ficha del Sistema Único de Cobranza de Cotizaciones.
• ChileCompra (Dirección de Compras y Contratación Pública): inhabilidad por deudas previsionales y Boletín de Infractores.
• Textos legales: Decreto Ley N° 3.500; Leyes N° 17.322, N° 19.631, N° 19.728, N° 19.886, N° 20.023, N° 20.255, N° 21.735 y N° 21.808; Código del Trabajo.
• Cifras de mercado: Diario Financiero, con base en los estados financieros trimestrales de las AFP, y la Asociación de AFP.
Este artículo tiene carácter informativo y no reemplaza la asesoría legal para casos particulares. Las cifras corresponden a la última información pública disponible al 5 de noviembre de 2026.
Escrito por: Denisse Muñoz, Human Resources Manager, Fiabilis Chile
Mantente al día con las noticias de DCH
En nuestro espacio de actualidad encontrarás una selección de noticias y novedades que reflejan las últimas tendencias, iniciativas y buenas prácticas en la gestión del Capital Humano.
Un contenido diverso y técnico, pensado para ofrecerte información de valor estratégico tanto para ti como para tu organización.
Te invitamos a seguir leyendo y descubrir más sobre lo que está marcando la agenda del sector.